Domain tsrk.de kaufen?
Wir ziehen mit dem Projekt
tsrk.de um.
Sind Sie am Kauf der Domain
tsrk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tsrk.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **


Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:


-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **

Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
HEAT Aufbewahrungsständer Aus Holz Für Uhren, Brillen, Schmuck, Schlüssel Und Andere Accessoires, Schreibtisch, Homeoffice1. Unser Organizer mit Holzsockel bietet Ihnen eine einfache, stilvolle und effektive Möglichkeit, Ihren Tisch zu präsentieren. 2. Er bietet Platz für verschiedene Geräte wie Smartphones, Uhren, Brillen, Münzen, Schmuck usw. und hält diese sicher und sauber. 3. Hergestellt aus reinem Naturholz, ist er feuchtigkeitsbeständig, alterungsbeständig und langlebig. 4. Dieser Holzständer hat ein intelligentes, kompaktes Design, das wenig Platz benötigt und dennoch ausreichend Stauraum für Ihr Smartphone und diverses Zubehör bietet. 5. Geeignet für Zuhause, das Büro oder andere Orte – eine tolle Geschenkidee für Ehemänner oder Väter. Spezifikation: Zustand: 100 % neu; Artikeltyp: Schreibtisch-Aufbewahrungsständer; Material: Holz; Farbe: Wie abgebildet; Design: Abstrakt; Anwendung: Zuhause; Gewicht: ca. 612 g; Lieferumfang: 1 x Schreibtisch-Aufbewahrungsständer; Hinweis: 1. Bitte erlauben Sie 1–2 cm Abweichung aufgrund manueller Messung. Vielen Dank für Ihr Verständnis. 2. Da Monitore unterschiedlich kalibriert sind, kann die Farbe des Artikels auf den Fotos leicht vom Original abweichen. Bitte orientieren Sie sich am tatsächlichen Produkt.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
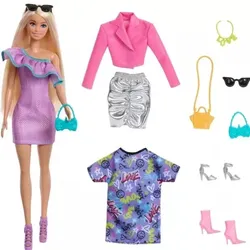
Barbie: Barbie mit modischer Kleidung und AccessoiresDie Barbie: Barbie Set mit modischen Outfits und Accessoires ist ein Modepuppe-Komplett-Anziehset, mit dem Kinder verschiedene Styles ausprobieren können. Das Set enthält eine Barbie-Puppe, drei verschiedene Outfits, Schuhe und trendige Accessoires. Empfohlen ab 3 Jahren für Rollenspiele, Geschichtenerzählen und kreativen Anziehspaß. Produkteigenschaften: Marke: Mattel Barbie Produktkategorie: Modepuppe, Anziehpuppe Empfohlenes Alter: ab 3 Jahren Hauptfunktion: Barbie-Puppe mit verschiedenen Outfits und Accessoires anziehen Geförderte Fähigkeiten: Rollenspiel, Kreativität, Geschichtenerzählen Material: Kunststoffpuppe, Stoffkleidung und Kunststoff-Accessoires Teile / Zubehör: 1 Puppe, mehrere Kleidungsstücke und mehrere Paar Schuhe, Taschen, Schmuck Sicherheitsinformation: Nicht geeignet für Kinder unter 3 Jahren, enthält verschluckbare Kleinteile Weitere wichtige Eigenschaft: lizenziertes Barbie-Produkt, Puppe mit langen blonden Haaren Die im Set enthaltene Barbie-Puppe hat lange, blonde Haare und ein modernes Make-up und wird so schnell zum neuen Lieblingsspielzeug. Ihr Basis-Outfit ist ein lilafarbenes, einseitig schulterfreies Minikleid mit glitzernden Punkten – perfekt für Party- oder Festtagsszenen. Mit den beiliegenden High Heels und der Tasche können Kinder ein komplettes Outfit kreieren und Barbie immer wieder neu stylen. Das Set enthält außerdem zwei weitere Outfit-Kombinationen. Eine davon ist ein elegantes Ensemble aus silbernem Rock und pinkem Blazer, das sich ideal für Stadt- oder „Roter Teppich“-Geschichten eignet. Das andere ist ein buntes Kleid mit Graffiti-Muster und „LOVE“-Schriftzügen, das Barbie einen verspielten, lässigen Alltagslook verleiht. Durch die verschiedenen Schuhe, Sonnenbrille, Halsketten und Taschen können Kinder unzählige Varianten ausprobieren, sodass das Spiel abwechslungsreich bleibt. Der Vorteil des Barbie: Barbie Sets mit modischen Outfits und Accessoires ist, dass es eine komplette Garderobe in nur einer Box bietet. Zusätzliche Accessoires müssen nicht separat gekauft werden, die Puppe ist sofort für viele unterschiedliche Szenen ausgestattet. Beim Rollenspiel üben Kinder ihren Selbstausdruck, das Kombinieren von Farben und Styles und fördern gleichzeitig ihre Kommunikationsfähigkeit und Fantasie. Die Größe der Puppe ist mit anderen klassischen Barbie-Sets und Möbeln kompatibel, sodass sie sich leicht in eine vorhandene Sammlung integrieren lässt. Für wen ist das Set geeignet? Das Barbie: Barbie Set mit modischen Outfits und Accessoires ist für Kinder ab 3 Jahren geeignet, die gerne mit Puppen spielen, sie anziehen, Frisuren kreieren und Geschichten erfinden. Es ist die ideale Wahl für Barbie-Fans und für alle, die die Marke gerade erst entdecken, denn sie erhalten mehrere Outfits und Accessoires in nur einer Box. Das Set ist in erster Linie für die Nutzung im Innenbereich gedacht, benötigt keine Batterien oder zusätzliches Zubehör und ist somit direkt nach dem Auspacken spielbereit. Es eignet sich hervorragend als Geschenk zum Geburtstag, Namenstag, zu Weihnachten oder als Belohnung zu einem besonderen Anlass. Verpackungsgröße: 25,5 x 5,5 x 32,5 cm24,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.